当前位置:


消费返利模式的合规边界:识别资金盘的五个特征
消费返利模式的合规边界:识别资金盘的五个特征
"消费返利"本身不是洪水猛兽——正常的积分返券、满减回馈是常见促销。但当返利变成"拉人头、承诺静态收益、靠后来者供养前面人"的结构,就滑向了资金盘与传销的风险区。本文仅做合规边界科普与风险识别,依据《禁止传销条例》等公开规定,列出资金盘的五个典型特征,提醒经营者守住法律红线、消费者提高辨别力。本文不教学任何返利变现玩法,相关操作请以现行法规与主管部门认定为准。
一、先分清:促销返利 vs 风险返利
正常的消费返利,是"买了东西返一点"的让利,返利来源是真实商品利润,额度有限、不承诺固定收益。风险返利则往往把"消费"包装成"投资",承诺高额、固定、静态的回报,这就越界了。区分的核心,是看回报是否绑定真实消费与合理利润,还是依赖不断拉新来维持。一个实用的判断句是:如果去掉"拉新人"这个动作,这个模式还能不能靠卖货赚钱?不能,就危险。
二、识别资金盘的五个特征
- 承诺静态收益:不问经营好坏,承诺固定回报、稳赚不赔,这是最危险信号;
- 拉人头层级返利:收益主要来自发展下线而非商品差价,层级计酬触线;
- 入门费或变相囤货:想参与先交钱、先买高额套餐,把人"套"进去;
- 庞氏结构:用后来者的钱支付前面人的收益,没有真实盈利支撑;
- 无真实商品或服务:名义上卖东西,实际价值极低,交易只是幌子。
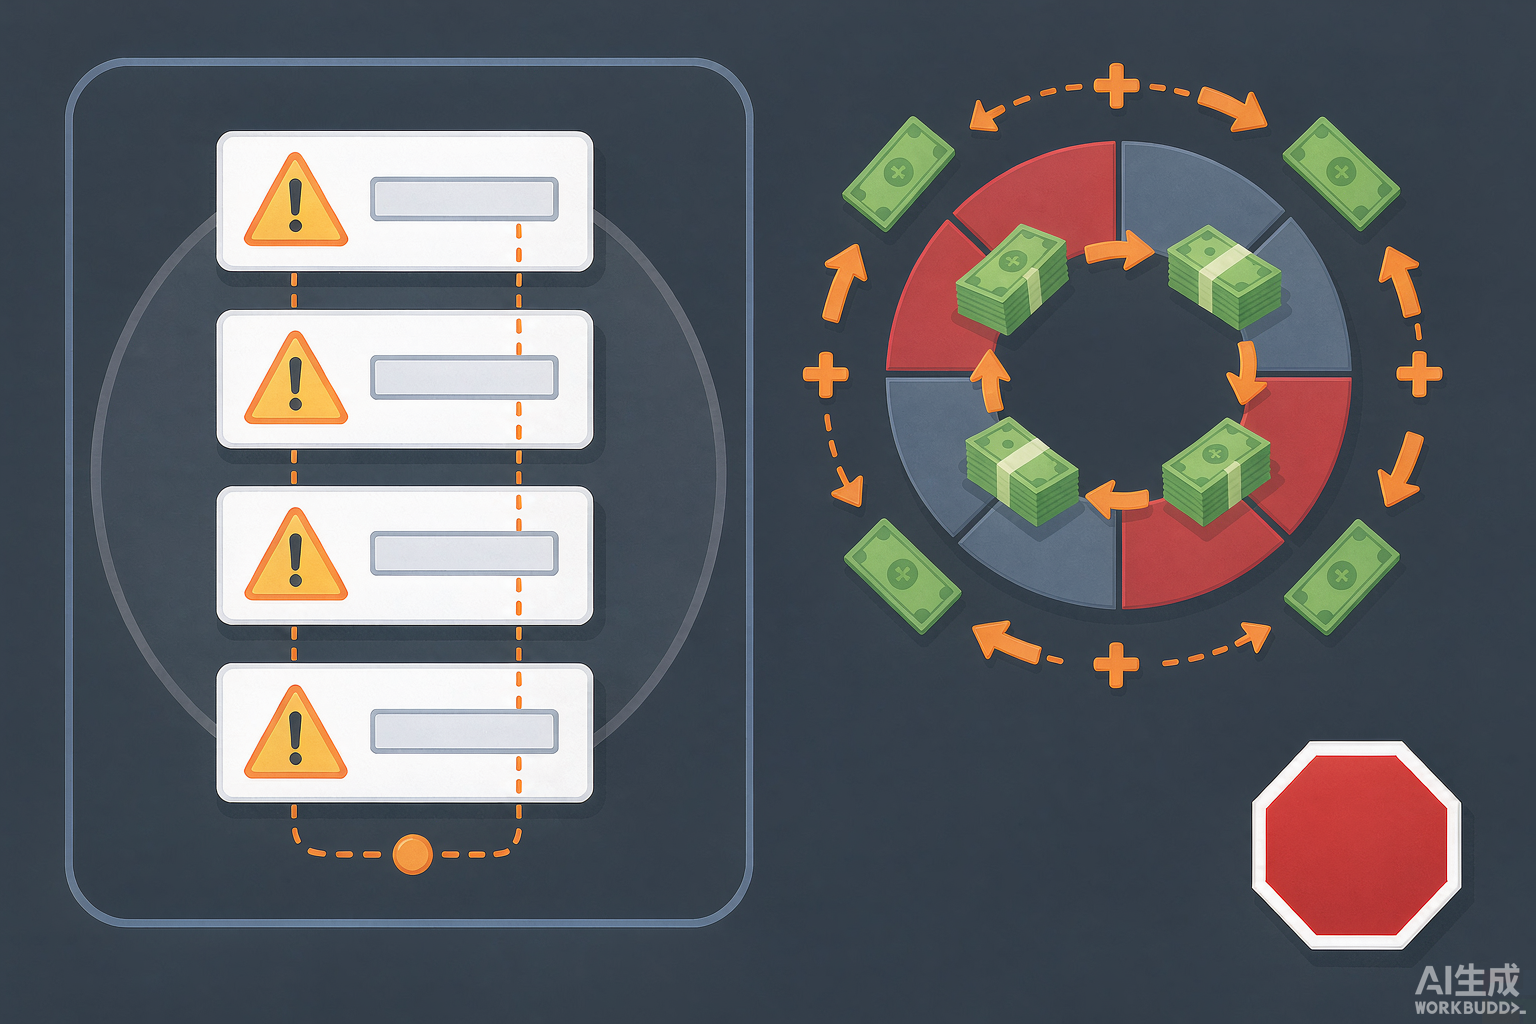
五个特征的逻辑链
它们往往连环出现:先以"高返"吸引入门费,再用层级返利驱动拉人头,最后靠庞氏结构维持兑付,直到资金链断裂。看清任何一环,就能提前警觉。需要强调的是,哪怕只中了两三条,也应当高度警惕,因为风险模式很少只踩一条线。
三、法律边界:看《禁止传销条例》
条例明确将"拉人头、入门费、团队计酬"列为传销的特征。经营者设计任何会员、返利、分销机制时,都应主动对照这三条:不收入门费、不做多级层级返利、奖励绑定真实交易。一旦偏离,轻则被罚,重则涉刑。对消费者而言,参与前可要求对方说明盈利来源,含糊其辞或只谈"拉人赚钱"的,应立即止步。
四、给经营者的合规建议
- 模式自查:上线前对照五个特征与条例三要素排查;
- 资金隔离:涉及多方结算依托持牌机构,不自建二清;
- 如实宣传:不承诺保本保收益,不夸大回报。
五、给消费者的提醒
凡是"稳赚、拉人更赚、先交钱"的组合,务必提高警惕,优先选择有真实商品、透明规则的平台,遇到可疑模式及时向监管部门咨询或举报。留存交易凭证与宣传材料,是维权的基础。记住一条朴素原则:收益若宣称"无风险高回报",它本身就是最大的风险。
六、监管趋势与警惕信号
近年监管对涉众型营销模式的执法明显趋严,核心抓手正是前文提到的"入门费、拉人头、团队计酬"三要素。经营者应留意:一旦模式被认定为传销,不仅面临罚款,相关资金与账户也可能被冻结,团队负责人更可能承担刑事责任。对消费者而言,监管反复提示的信号是——凡是要求"先交钱、拉人才能回本、承诺稳赚"的,基本都该绕行。保持对"高收益无风险"话术的本能警惕,是保护自己最简单也最有效的防线。
七、举报与维权渠道
如果消费者已卷入可疑返利模式,留存聊天记录、转账凭证与宣传材料是第一要务,这些是后续维权或举报的关键证据。遇"稳赚保收益、先交钱、拉人回本"等组合话术,可向市场监管部门或公安机关咨询举报,也可通过12315等渠道反映。对经营者而言,主动对照法规自查、及时整改,远比被动查处代价小。守住合规,既是对用户负责,也是对自己的保护。
综上,商业模式的创新必须在法律框架内。《禁止传销条例》下的认定标准清晰,守住"无入门费、无多级返利、有真实交易"三条底线,才能既做营销又保平安。本文为公开科普,不构成法律意见,具体认定以监管部门为准。
 上一篇