当前位置:


多商户商城怎么搭:平台型电商的分账架构与二清合规
多商户商城怎么搭:平台型电商的分账架构与二清合规
当一家微商城从"自己卖"变成"大家来卖",它就进入了多商户商城的赛道。平台不再只是商家,而是规则的制定者和交易的撮合者。这个阶段最难的不是招商,而是钱怎么分、风险怎么控——也就是分账架构与"二清"合规。本文把这两个核心问题讲透,帮平台型电商在扩张时守住底线,而不是等规模做大后被合规问题反噬。
一、多商户商城的本质变化
单商户商城,钱进自己账户、自己发货;多商户商城,钱来自不同买家、要分给不同商家,平台还想留一点佣金。交易结构一变,资金流就必须重新设计,否则既算不清账,也埋下合规隐患。
三类角色
- 平台方:提供场地、规则与流量,抽佣;
- 入驻商家:提供商品与服务,拿货款;
- 消费者:付款,期望货与售后都有保障。
二、分账架构怎么设计
干净的分账架构,核心是"交易确认后,按规则把钱精准分给各方",而不是先聚拢再手动转,后者既低效又高风险。
- 订单与资金对应:每一笔付款对应明确的分账指令;
- 规则可配置:不同类目、不同商家可设不同佣金比例;
- 结算可追踪:谁什么时候收到多少,全程留痕;
- 退款联动:退款时原路冲正,不出现"钱对不上"。
三、什么是"二清",为什么危险
"二清"指平台在无支付牌照的情况下,先代收消费者资金、再自行结算给商家,相当于扮演了"准清算机构"角色。这种做法把大量用户资金沉淀在平台账户,一旦出现挤兑、挪用或跑路,风险极高,也是监管重点打击的对象。很多平台早期图省事踩了这条线,后期整改成本巨大。
四、合规解法:持牌方案
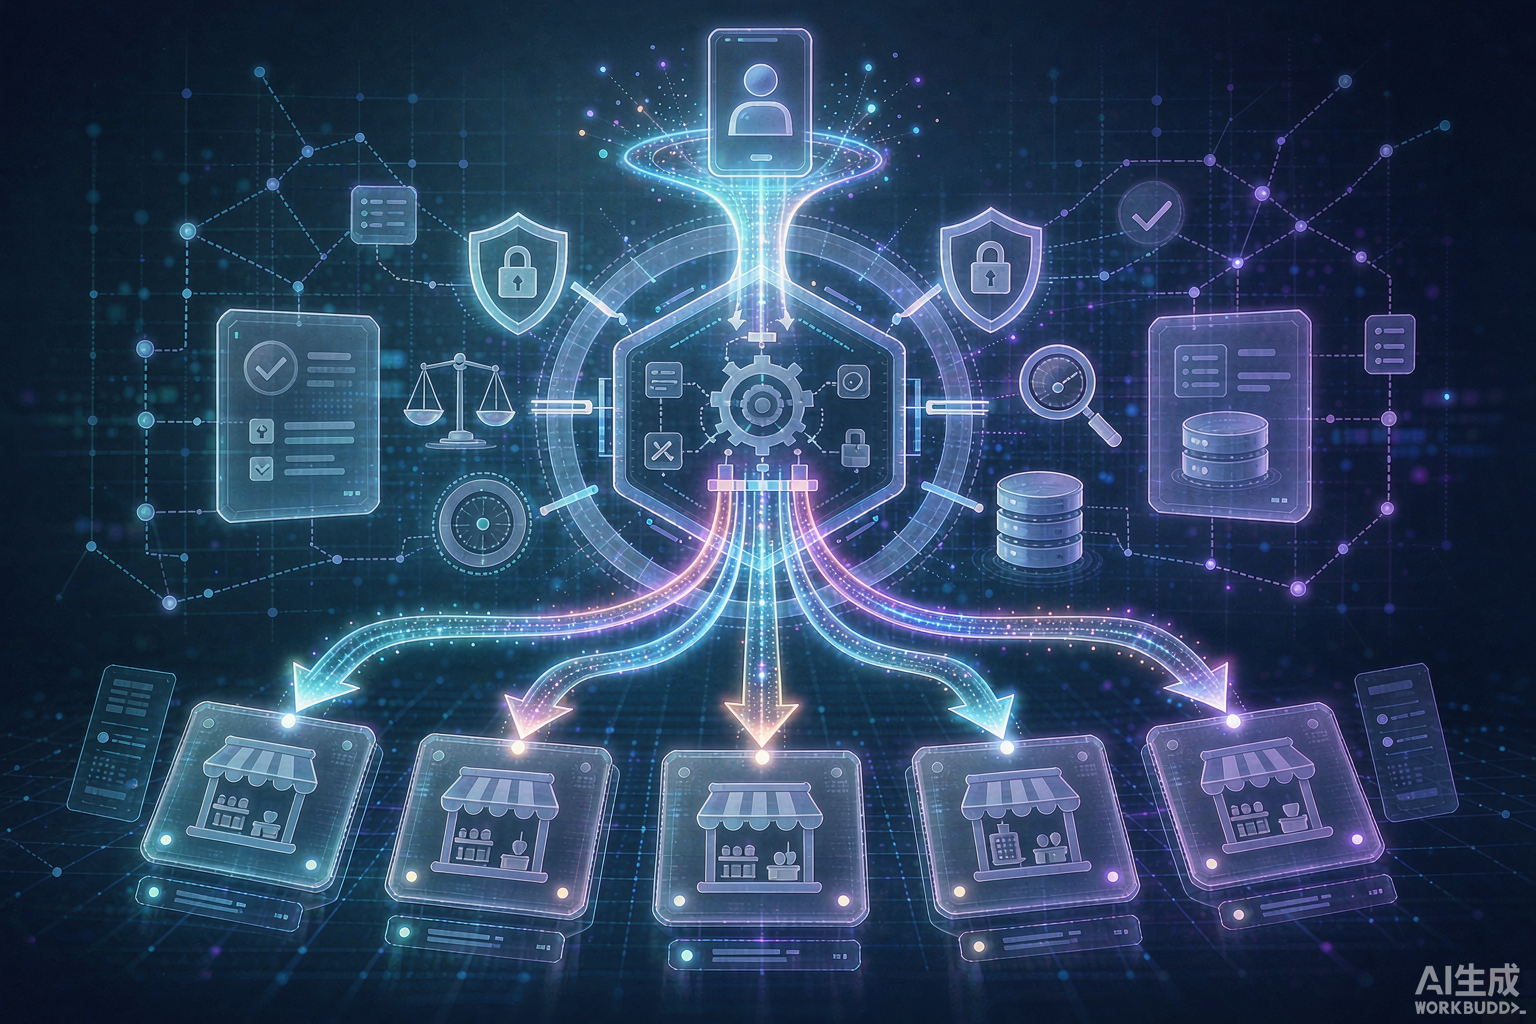
绕开二清风险的唯一正道,是让资金由持牌机构处理,平台回归"信息撮合与技术服务"的本位,不碰资金池。
- 银行存管/银行分账:由合作银行按指令分账,平台不碰资金池;
- 持牌支付机构分账:依托有牌照的支付机构完成多方结算;
- 平台仅做信息撮合:资金在持牌通道内闭环,平台只收服务佣金。
五、选型与落地建议
- 早规划:招商前就把分账与合规方案定好,别等规模大了再补;
- 选持牌:优先对接银行或持牌支付机构的分账产品;
- 透明化:对商家公示结算周期与规则,减少纠纷;
- 留证据:交易与分账记录完整保存,应对审计。
七、招商阶段的合规提示
多商户平台在招商时,最容易为了签约速度而放松对商家的审核,这恰恰埋下最大隐患。建议平台在入驻环节就做三件事:资质核验,营业执照、品牌授权、行业许可一个都不能少;类目管控,对高风险类目提高准入门槛;合同清晰,把分账规则、结算周期、违规处罚写进协议,减少日后纠纷。同时,平台的《商家管理规则》要公开透明,让商家知道什么能卖、什么不能卖、违规会怎样。很多平台后期被投诉或处罚,根源都在招商时的"睁一只眼闭一只眼"。把合规前置到招商阶段,看似慢一点,实则省下的是后期整改、赔付与声誉损失的天价成本。对消费者而言,一个审核严格的平台,也比一个"什么都能上"的平台更值得信任,长期留存反而更好。
- 资质核验:执照、授权、许可缺一不可;
- 类目管控:高风险类目提高准入;
- 合同清晰:分账与处罚规则写明白;
- 规则公开:商家管理规则透明可查。
六、结语
综上,商城系统开发做多商户,技术只是前半程,资金合规才是后半程的生死线。一个能长期跑的平台,一定是把分账规则写进系统、把资金交给持牌机构的平台。本文基于支付合规公开实践综合整理,具体方案务必咨询持牌机构与法律顾问,切勿自行沉淀用户资金,也不要轻信"先代收后结算"的省事方案。
 上一篇